11/26: Am 1. Januar 2027 startet das Altersvorsorgedepot (AVD) und löst Riester ab. Es ist im Kern ein staatlich geförderter ETF- und Fondssparplan mit steuerfreier Ansparphase. Neue Riester-Verträge gibt es dann nicht mehr, Bestandsverträge bleiben bestehen. Hier die wesentlichen Fakten auf Basis eigener Modellrechnungen und meine Empfehlung.
Förderung: bis zu 540 € Zulage pro Jahr
Für die ersten 360 € Eigenbeitrag zahlt der Staat 50 % Zulage (180 €), bis 1.800 € weitere 25 % (360 €): maximal 540 € Grundzulage, unabhängig vom Einkommen. Hinzu kommen 100 % Kinderzulage auf eigene Beiträge (maximal 300 € pro Kind und Jahr) und 175 € Zulage für Ehepartner ohne eigenen Anspruch bei 120 € Eigenbeitrag. Einzahlen können Sie bis zu 6.840 € pro Jahr und Vertrag (bis zu zwei Verträge), gefördert werden 1.800 €.
Steuern, Depotmodelle und Auszahlung
In der Ansparphase fällt im Depot keine Steuer an: keine Vorabpauschale, auch nicht beim Umschichten oder Rebalancing. Eigenbeitrag und Zulage setzen Sie als Sonderausgaben ab (Günstigerprüfung). In der Auszahlphase wird mit dem persönlichen Steuersatz besteuert.
Das Standarddepot hat zwei vorgegebene Produkte und einen Kostendeckel von 1 % pro Jahr. Im Freien Depot wählen Sie aus rund 15.000 ETFs und Fonds bis Risikoklasse 5, auch mit 100 % Aktien.
Die Auszahlung beginnt zwischen 65 und 70, bis zu 30 % können Sie auf einmal entnehmen. Eine Zwangs-Leibrente gibt es nicht: Der Auszahlplan muss mindestens bis 85 reichen. Die Rate ergibt sich aus dem Restkapital geteilt durch die Restmonate (mindestens 80 %, spätestens alle drei Jahre neu berechnet). Sie steigt mit dem Depot und sinkt bei Kursverlusten. Sie startet höher als eine garantierte Leibrente (Rentenfaktor derzeit etwa 23 bis 26 € je 10.000 €), endet aber am gewählten Alter. Das Risiko, ob das Geld reicht, liegt beim Kunden.
AVD gegen Riester: Wechsel meist sinnvoll
Riester: bis 2.100 € pro Jahr inklusive Zulagen absetzbar, Grundzulage 175 €, ein Garantiezwang drückt die Rendite, die Produkte sind oft teuer, dafür gibt es eine lebenslange, garantierte Rente. Nutzen konnten es bisher nur Sozialversicherungspflichtige. AVD: bis 540 € Zulage, 1.800 € plus Zulagen absetzbar, 100 % Aktien-ETF möglich, im Standarddepot Kostendeckel 1 %, offen auch für Selbstständige (unter 67 mit jährlicher Steuererklärung).
Für die meisten Riester-Altverträge lohnt deshalb der Wechsel. Der Übertrag ist digital und förderunschädlich möglich, der Zielanbieter darf maximal 150 € verlangen, und Altanbieter dürfen bei Verträgen über 5 Jahren keine Gebühr erheben. Von einer Kündigung ohne Übertrag rate ich ab, weil dabei Zulagen und Steuervorteile zurückgezahlt werden müssen.
Eher nicht wechseln sollten Sie bei weniger als 5 bis 7 Jahren bis zur Rente, bei sehr hohen Garantiezinsen (z. B. 2,75 %) und bei maximalem Sicherheitsbedürfnis. Bei hohen Garantiezinsen stellen Sie den Altvertrag beitragsfrei und leiten neue Beiträge ins AVD um. Auch bei kleinem Budget mit Kindern kann Riester vorne liegen, weil dort 60 € Sockelbeitrag für die volle Kinderzulage genügen.
Rechenbeispiel: AVD gegen normalen Fondssparplan
Meine Modellrechnung: 30-Jähriger, 1.800 € Eigenbeitrag, 6 % Rendite nach Kosten, Steuersatz durchgängig 40 %, Auszahlplan nach der gesetzlichen Rate-Regel von 67 bis 90. Netto-netto verglichen: Der Sparplan investiert nur den Netto-Aufwand von 1.404 € pro Jahr (1.800 € minus 396 € zusätzliche Steuererstattung) und zahlt Abgeltungsteuer sowie laufend die Vorabpauschale.

| Ergebnisse – alle Werte in € | AVD | Fondssparplan |
|---|---|---|
| Kapital mit 67 | 307.400 | 171.100 |
| Netto-Rente pro Monat im 1. Jahr | 668 | 565 |
| Netto-Auszahlung gesamt | 390.800 | 309.400 |
Die Rente steigt mit dem Depot um rund 6,5 % pro Jahr (23. Jahr: 2.651 € gegenüber 2.032 €), insgesamt zahlt das AVD rund 26 % mehr netto aus.

Meine Empfehlung: AVD plus Policendepot
- AVD bis 1.800 € über einen günstigen Neobroker. Zulagen, Steuerabzug und steuerfreie Ansparphase: der Baustein mit dem größten Vorteil.
- Größere und flexible Beträge in ein klassisches Policendepot. Eine Rentenpolice auf ETF-Basis, von mir ohne Abschlussprovision gegen Honorar eingerichtet: jederzeit entnehmbar, Rebalancing steuerfrei, ab 62 und 12 Jahren nur der halbe Ertrag steuerpflichtig.
- Optional: AVD von 1.800 bis 6.840 € als „Mini-Policendepot“¹. Nicht gefördert und nicht absetzbar, aber ohne laufende Besteuerung. Der Vorteil gegenüber einem ETF-Sparplan ist mit rund 4 % klein, das Geld ist bis 65 im Vertrag gebunden (ein zweiter AV-Vertrag hält es getrennt). Sinnvoll nur bei sehr niedrigen Kosten und ohne Bedarf vor 65.
Meine Faustregel: Förderung zuerst, Flexibilität danach, Bindung nur gegen einen klaren Vorteil. Wie stark das klassische Policendepot wirken kann, zeigt mein Beispiel: 45-Jähriger, 100.000 €, 75 % Aktien, 5 % Rendite, Entnahme von 65 bis 85. Das Policendepot liegt ab Jahr 3 vorne, hat mit 65 gut 46.000 € mehr Kapital und erlaubt rund 85.000 € mehr Auszahlung als das Bankdepot. Gerne berechne ich Ihren individuellen Fall.
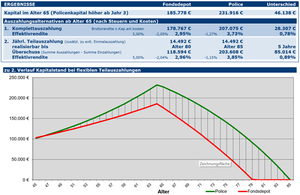
Quelle: 85.000€ mehr Auszahlung bei ETF-Anlage im Policen- statt im Bankdepot
¹ „Mini-Policendepot“: Das ist meine Wortschöpfung angelehnt an die seit Langem bestehenden Policendepots (fondsgebundene Rentenversicherungen auf ETF-Basis). Der ungeförderte AVD-Anteil wird ähnlich behandelt, ist aber kein Versicherungsprodukt.
Fazit: Förderung nutzen, Flexibilität behalten
Das AVD ist für die meisten Sparer attraktiver als Riester und als ein normaler Fondssparplan, weil Zulagen und Steuerabzug den Unterschied machen. Ohne Garantie tragen Sie Markt- und Langlebigkeitsrisiko selbst. Größere Beträge gehören aus Effizienzgründen in ein provisionsfreies Policendepot.
Weiterführende Beiträge:
- 85.000€ mehr Auszahlung bei ETF-Anlage im Policen- statt im Bankdepot
- Betriebs-, Basis-, Privatrente und Onlinebank: Welche Anlageform ist am effektivsten für die Rente?
- Warum der Wechsel von Riester zum Altersvorsorgedepot 2027 meistens sinnvoll ist
Rechtlicher Hinweis: Alle Zahlen sind eigene Modellrechnungen und natürlich keine Garantie.